
BSI classique ou BSI avec volet RSE : ce que l’ajout change vraiment au document
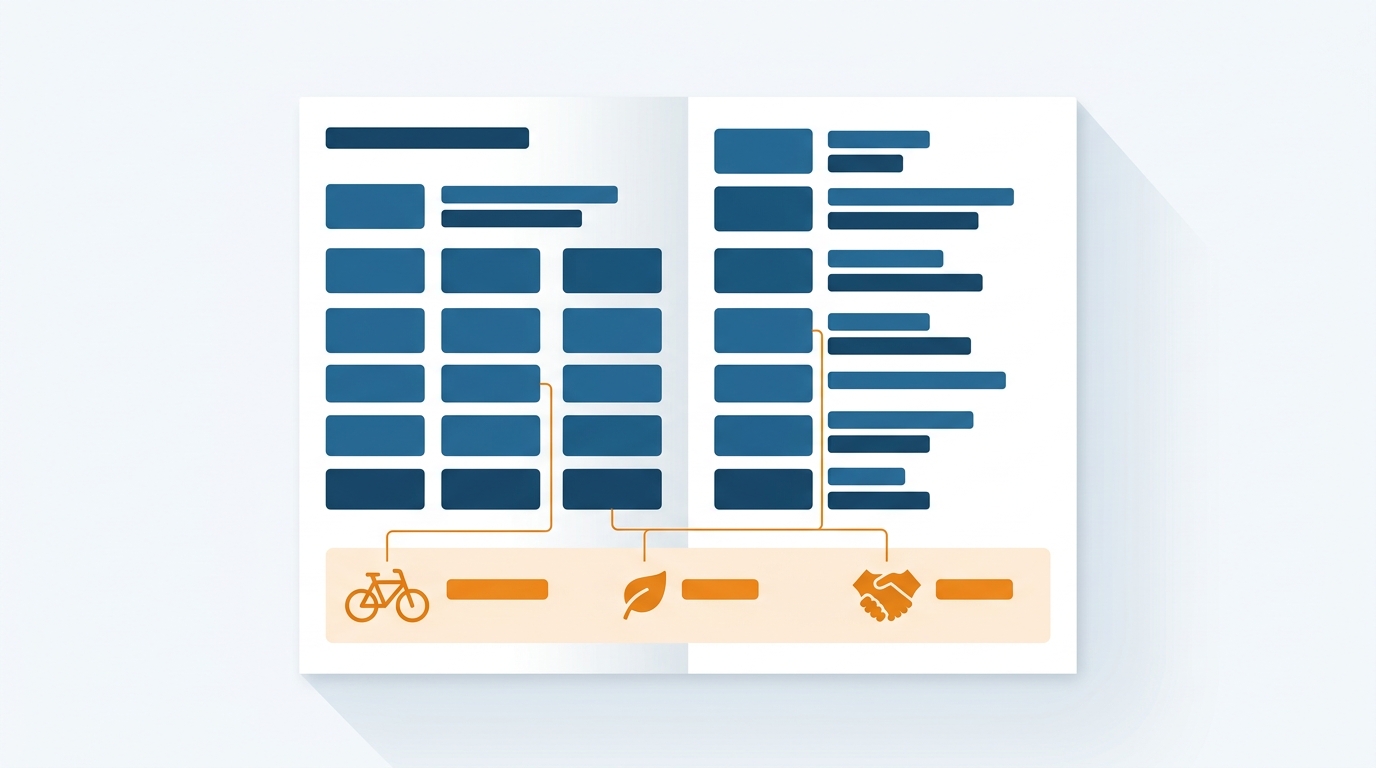
Un BSI classique traite de rémunération : ce que le salarié perçoit et ce que l’entreprise finance pour lui. Un BSI avec volet RSE ajoute des éléments qui ne relèvent pas de sa rémunération mais de la politique de l’entreprise : mobilité durable, formation aux enjeux environnementaux, dispositifs sociaux collectifs, engagements mesurés.
L’ajout fonctionne quand les éléments RSE retenus concernent directement le salarié et se chiffrent. Il échoue quand il transforme un document individuel en plaquette institutionnelle, parce que le lecteur perd le fil de ce qui le concerne.
Avec ou sans volet RSE : ce que cela change au document
| Critère | BSI classique | BSI avec volet RSE |
|---|---|---|
| Périmètre | Rémunération globale | Rémunération et engagements |
| Nature des données | Individuelles | Individuelles et collectives |
| Sources | Paie et organismes | Paie, RSE, services généraux |
| Longueur | Contenue | Une à deux pages de plus |
| Risque principal | Aucun sur ce point | Dilution du message |
| Public sensible | Tous | Variable selon les métiers |
L’ajout d’un volet RSE ne modifie pas la nature du BSI tant qu’il reste marginal en volume et centré sur ce dont le salarié bénéficie.
Il la modifie dès qu’il occupe une place comparable à celle de la rémunération. Le document devient alors un support de communication institutionnelle avec une partie rémunération, ce qui n’est pas le même objet.
Le guide quel BSI selon votre objectif RH situe cet arbitrage parmi les décisions de cadrage.
Les données RSE qui ont leur place dans un document individuel
Le critère est constant : le salarié doit pouvoir dire que cela le concerne, et l’information doit se chiffrer.
Mobilité durable. Forfait mobilités durables versé, prise en charge de l’abonnement transport, participation à un dispositif de covoiturage. Ce sont des montants individuels, souvent absents de la perception du salarié.
Formation liée aux enjeux environnementaux. Heures suivies, dispositifs proposés, budget consommé sur ce périmètre. L’information est individuelle et se rattache naturellement à la rubrique formation.
Dispositifs de qualité de vie au travail. Télétravail, aménagements horaires, jours de congé supplémentaires liés à un engagement. Ces éléments ont une valeur perçue élevée et se mesurent.
Épargne salariale à orientation responsable. Part des fonds labellisés dans les supports proposés, abondement spécifique le cas échéant. La donnée existe déjà pour la rubrique épargne.
Engagement solidaire soutenu par l’entreprise. Jours de mécénat de compétences, congé solidaire, don sur salaire abondé. Ce sont des dispositifs individuels que le salarié peut mobiliser.
Celles qui n’y ont pas leur place, et pourquoi
Trois familles d’informations RSE dégradent le document quand on les y insère.
Les indicateurs d’entreprise sans lien individuel : empreinte carbone globale, part d’énergies renouvelables, notation extra-financière. Ce sont des informations légitimes, mais elles appartiennent au rapport RSE ou à la communication interne, pas à un document nominatif.
Les engagements non chiffrés : une trajectoire annoncée, une ambition, une adhésion à une charte. Placés à côté de montants précis, ils créent un contraste défavorable et attirent le scepticisme sur l’ensemble du document.
Les éléments qui relèvent de la conformité réglementaire présentés comme des engagements volontaires. Le lecteur qui identifie l’écart perd confiance dans le reste du document, y compris dans les chiffres de rémunération.
Le risque de dilution du message de rémunération
C’est l’objection la plus solide contre l’ajout, et elle mérite d’être prise au sérieux.
Un BSI fonctionne parce qu’il répond à une question simple : qu’est-ce que je perçois et qu’est-ce que mon entreprise finance pour moi. Cette clarté est ce qui le distingue des autres communications RH.
Ajouter un volet dont le lien avec cette question est indirect brouille le message. Le salarié qui cherche son montant global le trouve moins vite. Celui qui parcourait le document en entier le survole désormais.
À retenir
Le volet RSE ne doit jamais précéder la rémunération dans le document. S’il est placé en tête, le lecteur conclut que l’entreprise préfère parler de ses engagements plutôt que de ce qu’elle lui verse. Placé après, il est lu comme un complément et produit l’effet recherché.
Le comparatif BSI factuel ou narratif et pédagogique traite plus largement la question du ton et de l’encombrement.
Le problème de la disponibilité des données RSE
C’est la difficulté opérationnelle que les projets découvrent trop tard.
Les données de rémunération viennent de la paie et des organismes tiers, avec un circuit désormais rodé sur la plupart des dispositifs. Les données RSE viennent d’ailleurs, et souvent de plusieurs endroits à la fois.
| Donnée | Source habituelle | Difficulté |
|---|---|---|
| Forfait mobilités durables | Paie | Faible |
| Heures de formation ciblées | SIRH formation | Moyenne |
| Jours de mécénat | Suivi RSE ou manuel | Élevée |
| Épargne responsable | Teneur de compte | Moyenne |
| Dispositifs QVT | Services généraux ou RH | Élevée |
Les lignes les plus intéressantes sont souvent les moins disponibles. Un suivi tenu sur tableur, actualisé de façon irrégulière, ne permet pas une production nominative fiable.
La règle à poser au cadrage est la même que pour la rémunération : une donnée qui ne peut pas être extraite de façon automatisée et vérifiable ne rentre pas dans le document.
Pour évaluer la disponibilité de vos données RSE avant de vous engager, vous pouvez en indiquant les dispositifs que vous souhaitez valoriser.
Comment intégrer sans alourdir
Trois principes suffisent à faire fonctionner l’ajout.
Le premier est la proportion. Le volet RSE occupe une place minoritaire, une demi-page à une page sur un document qui en compte quatre à six. Au-delà, la nature du document change.
Le deuxième est le rattachement. Plutôt qu’un bloc RSE séparé, les éléments concernés se rattachent aux rubriques existantes : la mobilité durable dans les périphériques de rémunération, la formation environnementale dans le développement professionnel. Le document reste organisé autour du salarié, pas autour des thématiques de l’entreprise.
Le troisième est le chiffrage systématique. Chaque élément RSE mentionné porte un montant, une durée ou un volume. Une ligne sans chiffre dans un document construit sur des chiffres est immédiatement identifiée comme du remplissage.
Un quatrième point, facultatif mais utile : une progression d’un exercice sur l’autre sur les rubriques RSE donne au volet une profondeur que la première année ne peut pas offrir. Cela suppose de figer les indicateurs retenus dès le départ.
Intégrer la RSE ou non : notre lecture selon vos engagements
Entreprise avec des dispositifs RSE individuels concretsIntégrez, en rattachant chaque élément à une rubrique existante et en gardant la proportion minoritaire. Forfait mobilités, formation, mécénat de compétences : ce sont des avantages réels que les salariés sous-estiment autant que la prévoyance.
Entreprise dont la RSE est surtout institutionnelleN’intégrez pas. Un volet construit sur des engagements collectifs non chiffrés dessert le document et expose l’entreprise à une lecture cynique. Le rapport RSE est le bon support pour ces informations.
Direction RSE qui souhaite utiliser le BSI comme canalLe BSI est un canal efficace parce qu’il est lu, mais il impose ses règles : données individuelles, chiffrées, extractibles automatiquement. Commencez par vérifier lesquels de vos indicateurs remplissent ces trois conditions. Ce sont les seuls qui pourront entrer.
Le volet RSE renforce un BSI quand il ajoute des avantages que le salarié ignorait avoir. Il l’affaiblit quand il ajoute des messages qu’il n’a pas demandés.
Rheeport intègre les dispositifs RSE individuels aux Bilans Sociaux Individuels quand les données sont disponibles et chiffrables, en les rattachant aux rubriques de rémunération existantes.